
Mali Müşavir Küçük'ten Kredi Kartı Asgari Ödeme Tuzağı Uyarısı
Adıyamanlı Mali Müşavir Mehmet Küçük, kredi kartlarının günlük yaşamdaki yaygın kullanımına dikkat çekerek, kart sahiplerini asgari ödeme tuzağına karşı uyardı. Küçük, BDDK'nın yeni düzenlemesiyle değişen asgari ödeme oranlarına rağmen borç yükünün artabileceği riskine vurgu yaptı.
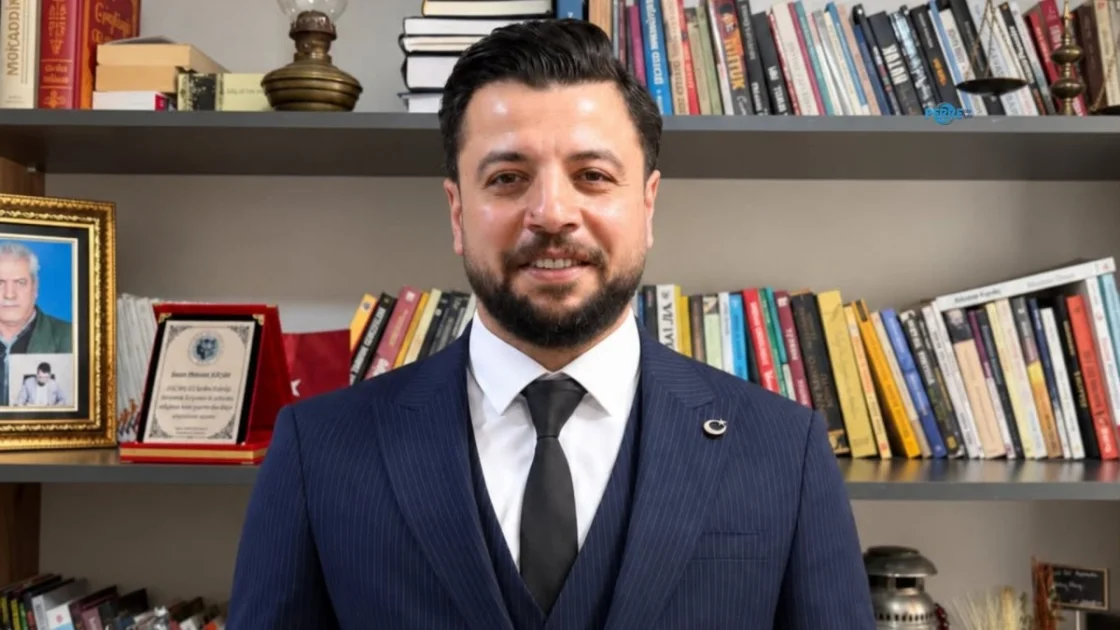
Kredi kartlarının günlük hayatın önemli bir parçası olduğunu belirten Mali Müşavir Mehmet Küçük, marketten akaryakıta, giyimden faturalara kadar birçok harcamanın kartla yapıldığını ifade etti. Bu durumun ödeme yükünü sonraki aylara taşıyabildiğini dile getirdi.
Küçük, kart limitinin kişinin cebindeki para ya da kazandığı gelir olarak görülmemesi gerektiğini vurguladı. Ekstre borcunun tamamını ödeyemeyen kişilerin kartla harcamaya devam etmesinin, gelecekteki gelirlerini bugünden tüketmelerine yol açabileceğini belirtti.
BDDK'nın 1 Ekim 2026 tarihli yeni düzenlemesiyle kredi kartlarında asgari ödeme oranını belirleyen kart limiti sınırının 50 bin TL'den 100 bin TL'ye yükseltildiğini aktaran Küçük, yeni uygulamayı detaylandırdı. Limiti 100 bin TL ve altında olan kredi kartlarında dönem borcunun yüzde 20'si, limiti 100 bin TL'nin üzerinde olan kartlarda ise yüzde 40'ı asgari ödeme tutarı olarak uygulanacağını açıkladı.
Düzenlemenin özellikle limiti 50 bin TL'nin üzerinde olup 100 bin TL'yi aşmayan kart sahiplerini ilgilendirdiğini belirten Küçük, bu gruptaki kartlarda asgari ödeme oranının yüzde 40'tan yüzde 20'ye düştüğünü ifade etti. Ancak aylık zorunlu ödemenin düşmesinin, borcun veya faiz maliyetinin azaldığı anlamına gelmediğini vurguladı. Küçük, daha düşük asgari ödemenin o ay için geçici bir rahatlama sağlayabileceğini, ancak ödenmeyen borcun sonraki aya taşınmaya devam edeceğini söyledi.
Mali Müşavir Küçük, kredi kartı kullanımında en önemli yanılgılardan birinin, asgari ödeme yapıldığında borcun kontrol altında tutulduğu düşüncesi olduğunu belirtti. Asgari ödeme tutarının zamanında yatırılmasının, kalan dönem borcuna faiz işlemesini engellemediğini, ödenmeyen kısma akdi faiz uygulanmaya devam ettiğini ifade etti. Bu borca yeni harcamalar eklendiğinde, kart sahibinin her ay düzenli ödeme yaptığı halde toplam borcunu azaltmakta zorlanabileceğini dile getirdi. Kredi kartının zamanla harcamaları erteleyen bir ödeme aracından sürekli faiz üreten bir borç mekanizmasına dönüşebileceği uyarısında bulundu.
Yeni düzenlemeyle daha önce yüzde 40 asgari ödeme yapan bazı kart kullanıcılarının artık yüzde 20 ödeme yapabileceğine dikkat çeken Küçük, aradaki tutarın ortadan kalkmadığını, sonraki aya borç olarak devredildiğini söyledi. Asgari ödeme oranının düşmesinin kısa vadede nakit akışını rahatlatabileceğini, ancak borcun daha uzun süre taşınmasına ve faiz yükünün artmasına da neden olabileceğini aktardı. Asıl meselenin, her ay ne kadar asgari ödeme yapıldığı değil, dönem borcunun ne kadarının sonraki aya bırakıldığı olduğunu vurguladı.
Bir kredi kartındaki borcun başka bir kart, kredi ya da farklı bir borçlanma yöntemiyle kapatılmasının kalıcı çözüm sağlamayabileceğini belirten Küçük, bu yöntemin çoğu zaman yalnızca borcun yer değiştirmesine neden olduğunu ifade etti. Alışverişlerden kaynaklanan faiz yükünden kaçınmak için dönem borcunun tamamının son ödeme tarihine kadar ödenmesi gerektiğini belirterek, nakit avans işlemlerindeki faiz uygulamasının ise farklı olduğunu kaydetti.
Küçük, kredi kartı kullanımında en önemli ölçünün limit değil ödeme gücü olması gerektiğine dikkat çekti. Bankanın verdiği 50 bin, 100 bin ya da 200 bin TL'lik limitin, kişinin harcayabileceği geliri göstermediğini, yalnızca borçlanabileceği üst sınırı ifade ettiğini söyledi. Geliri 40 bin TL olan bir kişinin 150 bin TL kart limitine sahip olmasının, 150 bin TL harcama gücü bulunduğu anlamına gelmediğini belirtti. Borçlanma kapasitesi ile ödeme kapasitesinin birbirine karıştırılmasının kredi kartı borçlarının kontrolden çıkmasına neden olabileceğini ifade eden Küçük, bugün düşünmeden kullanılan her borcun, yarın elde edilecek gelirin bir bölümünü şimdiden harcamak anlamına geldiğini vurguladı. Kredi kartında temel ölçünün, kullanılabilir limit değil, dönem sonunda borcun tamamını ödeyebilme gücü olması gerektiğini sözlerine ekledi.
Bizi Takip Edin
Adıyaman’ın haberi cebinde olsun
Son dakika bildirimleri, nöbetçi eczane, taziye ilanları ve video haberler — Adıyaman Haber uygulamasını indir.